新能源汽车电驱动系统行业研究 电力电子元器件的技术演进与市场机遇
一、引言
随着全球汽车产业电动化转型的加速,新能源汽车(NEV)市场持续高速增长。电驱动系统作为新能源汽车的“心脏”,其性能直接决定了整车的动力性、经济性与可靠性。在电驱动系统中,电力电子元器件承担着电能变换、功率控制与能量管理的核心功能,是连接动力电池与驱动电机的关键枢纽。以碳化硅(SiC)、氮化镓(GaN)为代表的宽禁带半导体技术快速渗透,正在重塑电力电子元器件的产业格局与技术路线。本文将从电驱动系统架构出发,系统梳理电力电子元器件的核心类型、技术趋势、市场格局与未来展望,为行业参与者提供参考。
二、新能源汽车电驱动系统概述
2.1 电驱动系统的基本构成
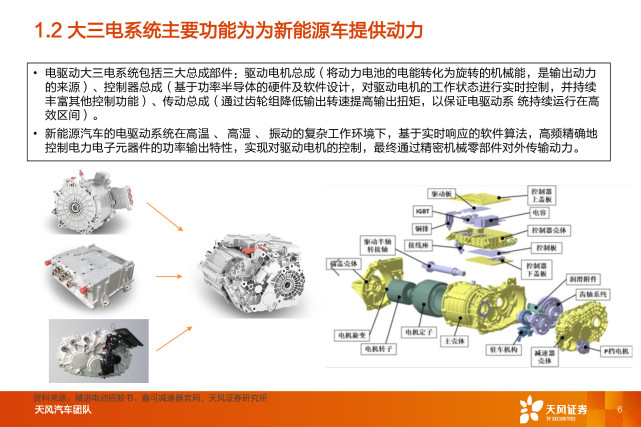
新能源汽车电驱动系统主要由驱动电机、电机控制器(MCU)、减速器以及相关的电力电子元器件组成。其中,电机控制器是电力电子元器件的集中应用载体,包含逆变器、DC-DC变换器、车载充电器(OBC)等关键部件。
2.2 电力电子元器件在电驱动系统中的地位
电力电子元器件负责将动力电池输出的直流电转换为驱动电机所需的交流电,并在制动能量回收过程中实现反向转换。其效率、功率密度、耐压能力与热性能直接影响电驱动系统的整体表现。据统计,逆变器中的功率半导体器件损耗约占电驱动系统总损耗的70%以上,因此电力电子元器件的技术升级是实现电驱动系统高效化、轻量化的关键路径。
三、核心电力电子元器件类型与技术分析
3.1 功率半导体器件
功率半导体是电力电子元器件的核心,主要包括硅基IGBT(绝缘栅双极型晶体管)和MOSFET(金属氧化物半导体场效应晶体管),以及新兴的宽禁带半导体器件SiC MOSFET和GaN HEMT。
- 硅基IGBT:目前仍广泛应用于主逆变器,具有成熟的产业链和成本优势,但开关损耗和耐温能力有限。
- SiC MOSFET:具有高耐压、低损耗、高开关频率和高温工作能力,可显著提升逆变器效率(提升3%-6%),减小散热系统体积,正逐步在高端车型中取代IGBT。
- GaN HEMT:适用于高频、低压场景,在OBC和DC-DC变换器中具有广泛应用前景,但目前耐压等级较低,主要用于中小功率场合。
3.2 被动元器件
- 薄膜电容:用于逆变器直流母线滤波,需承受高纹波电流和高耐压。SiC器件的应用对电容的高频特性提出更高要求。
- 电流传感器:用于精确测量相电流,实现矢量控制,其精度和响应速度影响电机控制性能。
- 磁性元件:包括电感、变压器等,广泛应用于DC-DC和OBC中,高频化趋势推动磁性材料向纳米晶、铁氧体等方向发展。
3.3 集成化与模块化趋势
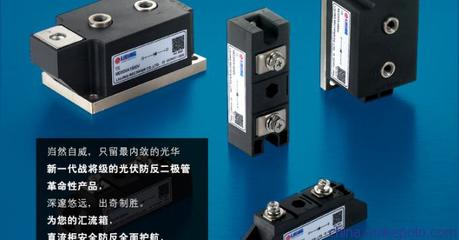
为提升功率密度和可靠性,电力电子元器件正从分立器件向模块化、集成化方向发展。典型代表包括:
- 功率模块:将多个IGBT或SiC MOSFET芯片封装在同一基板上,形成半桥或全桥模块,减少寄生参数,提升散热效率。
- 双面水冷模块:采用双面散热结构,进一步降低热阻,适用于高功率密度场景。
- 集成式电驱动总成:将MCU、电机、减速器甚至OBC、DC-DC集成于一体,减少线束和连接器,提升系统效率。
四、行业发展趋势
4.1 宽禁带半导体加速渗透
随着800V高压平台在高端车型中的普及,SiC器件的优势愈发明显。预计到2030年,全球车用SiC功率器件市场规模将超过100亿美元,年复合增长率超过30%。国内企业如比亚迪、斯达半导、三安光电等正加速布局SiC产业链,从衬底、外延到器件制造逐步实现自主可控。
4.2 高频化与高功率密度
为减小无源元件体积、提升系统功率密度,电力电子元器件正向高频化发展。SiC和GaN器件的应用使开关频率从10kHz提升至100kHz甚至更高,推动逆变器功率密度从20kW/L向50kW/L以上迈进。
4.3 智能化与数字化
电力电子元器件正与数字控制、传感技术深度融合。智能功率模块(IPM)集成驱动、保护、监测功能,可实现故障预警与健康管理。数字孪生技术在电驱动系统中的应用,也将提升电力电子元器件的设计验证效率。
4.4 供应链本土化与国产替代
受地缘政治和供应链安全影响,国内车企与Tier1厂商加快电力电子元器件的国产替代进程。IGBT国产化率已从2018年的不足20%提升至2024年的50%以上,SiC器件国产化也在快速推进。
五、市场格局与竞争态势
5.1 全球市场格局
全球车用电力电子元器件市场长期由英飞凌、意法半导体、三菱电机、富士电机等国际巨头主导。英飞凌在IGBT模块领域市占率超过30%,在SiC器件领域也处于领先地位。
5.2 国内市场格局
国内企业以斯达半导、比亚迪半导体、时代电气、士兰微等为代表,在IGBT模块领域已实现规模化上车。SiC器件方面,三安光电、天科合达、瀚天天成等企业在衬底和外延环节积极布局,基本半导体、瞻芯电子等在器件设计方面取得进展。
5.3 竞争焦点
- 成本控制:SiC器件成本仍显著高于硅基IGBT,如何在保障性能的同时降低成本是产业化关键。
- 可靠性验证:车规级器件需通过AEC-Q101等严格认证,长期可靠性数据积累是门槛。
- 产业链协同:从衬底、外延、芯片设计到模块封装,全产业链协同能力决定企业竞争力。
六、挑战与机遇
6.1 主要挑战
- 技术瓶颈:SiC衬底缺陷控制、GaN耐压提升、高温封装材料等仍存在技术难点。
- 成本压力:原材料涨价、车市价格战传导至零部件环节,利润空间受挤压。
- 标准缺失:宽禁带器件的测试标准、可靠性评价体系尚不完善。
6.2 发展机遇
- 政策支持:各国碳中和目标与新能源汽车补贴政策持续推动行业发展。
- 市场需求:800V平台、超快充、多合一电驱动总成等新需求为电力电子元器件带来增量空间。
- 技术迭代:SiC、GaN、智能功率模块等新技术路线为新兴企业提供弯道超车机会。
七、结论与展望
电力电子元器件是新能源汽车电驱动系统的技术核心与价值高地。随着全球电动化进程深入,电力电子元器件正经历从硅基到宽禁带、从分立到集成、从模拟到智能的深刻变革。具备核心技术、产业链协同能力和车规级量产经验的企业将占据竞争优势。对于中国厂商而言,抓住国产替代与SiC产业化的窗口期,有望在全球电力电子元器件格局中实现从跟随到引领的跨越。
预计到2030年,全球新能源汽车电驱动系统用电力电子元器件市场规模将突破500亿美元,其中SiC器件占比将超过40%。技术路线将呈现SiC主攻主逆变器、GaN渗透OBC与DC-DC、硅基IGBT坚守中低端市场的多元并存格局。行业参与者需密切关注技术演进、成本曲线与政策导向,以在激烈的市场竞争中占据有利位置。
如若转载,请注明出处:http://www.gztaiyun.com/product/25.html
更新时间:2026-11-01 02:27:11