2021年电力电子元器件行业 可控硅/晶闸管市场动态与展望
引言
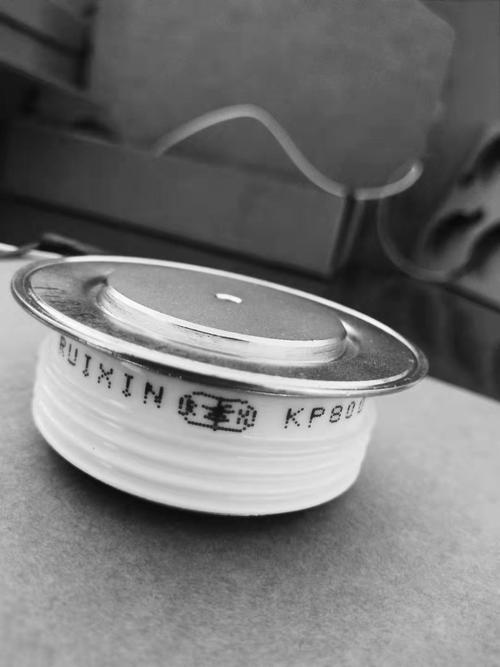
2021年,全球电力电子元器件市场在多重因素交织下呈现出复杂而活跃的态势。作为电能变换与控制的核心器件,可控硅(SCR)与晶闸管在工业、交通、能源等领域持续发挥关键作用。仪器仪表及电子元器件行业整体受益于下游需求回暖,其中可控硅/晶闸管细分领域表现出值得关注的增长与变革。
一、市场概况
2021年,随着国内疫情得到有效控制以及新基建、新能源等战略的深入推进,电力电子元器件需求显著回升。可控硅和晶闸管作为成熟且广泛应用的功率半导体器件,市场规模稳中有升。据行业统计,2021年国内可控硅/晶闸管市场规模同比增长约15%,产量突破xx亿只(可根据实际情况补充数据),主要集中于华东、华南等电子产业集群区域。
二、应用领域驱动
1. 工业控制与电机驱动
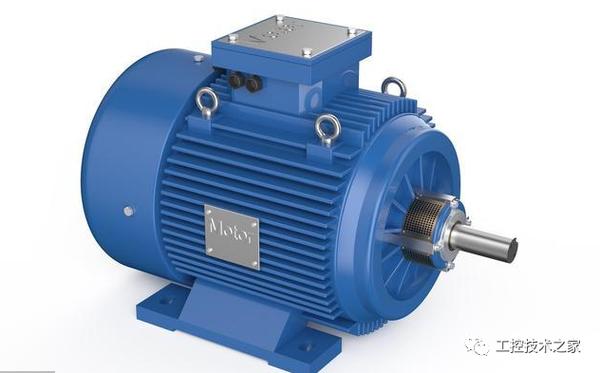
在工业自动化、变频器、软启动器等设备中,可控硅/晶闸管仍是主流开关器件,其高可靠性、大电流承载能力使其在重工业场景中难以被完全替代。2021年制造业投资回升,带动相关元器件需求稳步增长。
2. 新能源与电力系统
光伏逆变器、风电变流器以及储能系统中,晶闸管用于旁路保护、整流与逆变环节。随着“双碳”目标推进,新能源装机量激增,为可控硅/晶闸管开辟了新的增量空间。
3. 消费电子与家电
在调光器、电源适配器、小功率电机控制等场景,小功率可控硅需求稳定。2021年家电市场复苏,尤其白电与厨电产量增长,拉动了对塑封可控硅的需求。
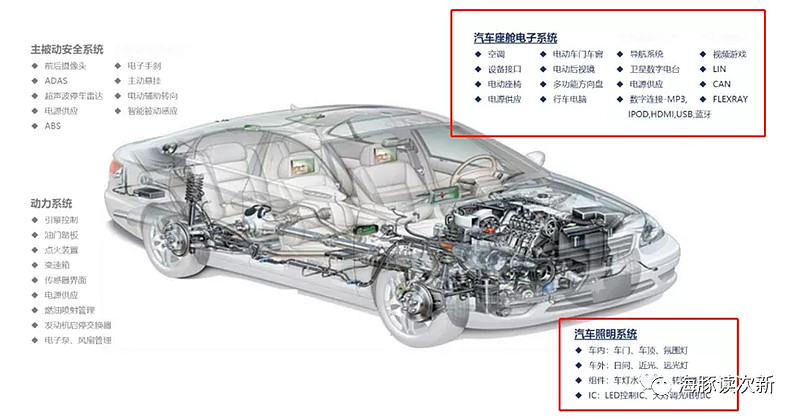
4. 汽车电子
新能源汽车充电桩、车载电源等对晶闸管有特定需求,虽然SiC、IGBT等新型器件竞争加剧,但在部分低频、大电流场合,可控硅仍具成本优势。
三、技术进展与产品趋势
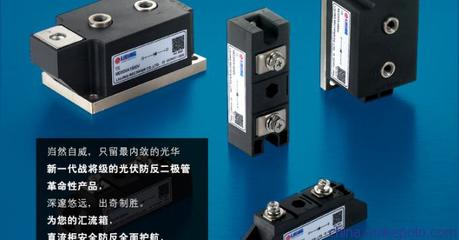
2021年,可控硅/晶闸管技术朝着高性能、小型化、模块化方向发展。
- 芯片优化:通过改善纵向结构、载流子寿命控制,提升电压和电流容量,降低通态压降和开关损耗。
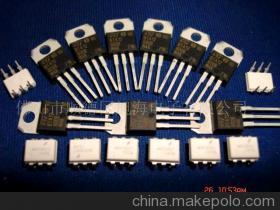
- 封装创新:越来越多采用TO-247、TO-220F等绝缘封装,以及模块化封装,便于散热与安装,适应高功率密度设计。
- 集成化:将晶闸管与触发电路、保护电路集成为智能功率模块,简化用户设计。
四、竞争格局与产业链
国内可控硅/晶闸管市场以本土企业为主,如XX微电子、XX半导体等,在中低端市场占据较大份额;高端产品仍依赖进口,如意法半导体、威世、瑞萨等。2021年,受全球芯片短缺影响,交期延长、价格上调,国产替代进程加速,部分厂商在晶闸管芯片设计和制造上取得突破。
产业链上游为硅片、引线框架、塑封料等原材料,中游为器件设计与制造,下游为各类应用厂商。2021年原材料价格波动较大,给中游企业带来成本压力。
五、挑战与机遇
挑战
- 替代技术竞争:IGBT、MOSFET、SiC等宽带隙半导体在中高频领域蚕食部分市场。
- 原材料供应:8英寸硅片供应紧张,影响产能释放。
- 价格波动:供需错配导致价格大起大落,不利于长期稳定经营。
机遇
- 政策支持:《基础电子元器件产业发展行动计划》等政策利好功率半导体。
- 新基建:5G基站、特高压、城际高铁等带来新需求。
- 国产替代:供应链安全上升为国家战略,国产器件验证导入加速。
六、未来展望
展望2022年及以后,可控硅/晶闸管市场将延续平稳增长,但增速可能受替代技术影响而放缓。企业需通过技术创新、降本增效、拓展高端应用来提升竞争力。预计未来几年,智能电网、新能源发电、工业变频将是主要增长点。随着第三代半导体成本下降,晶闸管在部分高频领域的份额可能被挤压,但在低频大电流、高可靠性场景仍将保持不可替代的地位。
对于仪器仪表行业而言,电力电子测试设备、晶闸管触发仪表等配套产品也将伴随主机需求同步发展,形成协同效应。
##
2021年是电力电子元器件行业复苏与变革之年,可控硅/晶闸管作为传统功率器件,在挑战中蕴藏机遇。企业应把握能源革命与国产替代的历史窗口,加大研发投入,优化产品结构,以在激烈的市场竞争中立于不败之地。
如若转载,请注明出处:http://www.gztaiyun.com/product/27.html
更新时间:2026-11-01 23:50:20